Corretor de consórcio em Curitiba e online
Consórcio de carro, moto e imóvel, planejado antes de ser comprado.
Carta de crédito para carro, moto, imóvel e frota, com um plano montado para o seu caso. Consórcio não tem juros, e eu não prometo data de contemplação, porque ninguém pode prometer.
Cada grupo tem prazo, taxa e histórico de contemplação diferentes. Por isso o trabalho começa pelo que você quer comprar, e só depois chega à administradora.
Resposta no WhatsApp, no mesmo dia.
Diagnóstico · 1 minuto
O que você quer comprar?
Sem custo e sem compromisso. No fim, você escolhe se quer falar comigo.
Se você ainda não sabe
Consórcio: o que é e como funciona, sem enrolação.
É compra planejada. Um grupo de pessoas paga todo mês para comprar o mesmo tipo de bem. A cada assembleia, alguém é contemplado por sorteio ou por lance, recebe uma carta de crédito e compra à vista.
No financiamento você paga pela pressa. No consórcio você paga pelo planejamento.
O consórcio é regido pela Lei nº 11.795/2008 e fiscalizado pelo Banco Central. Antes de entrar, você recebe o contrato com todas as taxas e regras do grupo, e eu explico cada ponto com você.
Consórcio não tem juros
Tem taxa de administração e fundo de reserva, que estão no contrato antes de você assinar.
Você compra à vista
Contemplado, você chega com o crédito na mão. Quem compra à vista tem mais força para negociar.
A carta é flexível
Serve para o bem que o plano permite, novo ou usado, e em alguns planos também para construir ou quitar financiamento.
Diagnóstico
Simulador de consórcio: cinco perguntas e eu já sei por onde começar o seu projeto.
Leva menos de um minuto. No fim você vê a estratégia que faz sentido para o seu caso e, se quiser, abre a conversa comigo no WhatsApp já com tudo preenchido. Depois eu faço a simulação de consórcio com parcela, prazo e taxa dos grupos abertos.
Seus dados só seguem na mensagem que você mesmo enviar. Nada fica guardado nesta página.
Pergunta 1 de 5
O que você quer comprar?
O percurso
Como eu monto um projeto
Etapa 1
O que você quer comprar
O bem, o valor do crédito, a parcela que cabe no orçamento e o que pretende fazer com a carta. Sem isso, a simulação vira chute.
Etapa 2
Qual grupo serve a isso
Grupos têm prazos, taxas e composições diferentes. Comparo os que estão abertos e descarto os que não combinam com o seu objetivo.
Etapa 3
Qual estratégia de lance
Lance fixo, livre ou embutido, ou só sorteio. Cada caminho tem custo e risco próprios dentro do grupo.
Etapa 4
O acompanhamento
Acompanho as assembleias e, depois da contemplação, ajudo na escolha do bem e no uso do crédito.
Tipos de consórcio
Consórcio de carro, moto, imóvel e frota: me chame pelo seu caso.
A estratégia de um consórcio de carro não é a mesma de um consórcio imobiliário. Escolha o seu e a conversa já começa no assunto certo.
Consórcio de carro
Carta para carro novo ou usado, para uso pessoal ou trabalho, conforme o plano. O grupo certo muda o custo final.
Falar sobre isso →Consórcio de moto
Cartas de valor menor, com parcelas que cabem em orçamentos enxutos, para moto de uso pessoal ou de trabalho.
Falar sobre isso →Consórcio imobiliário
Crédito para comprar imóvel, terreno ou construir e, em alguns planos, quitar financiamento. Prazos mais longos.
Falar sobre isso →Consórcio de frota
Vários veículos para a empresa, com cartas planejadas em conjunto e parcelas que respeitam o caixa.
Falar sobre isso →Quem atende você
O projeto vem antes da administradora.
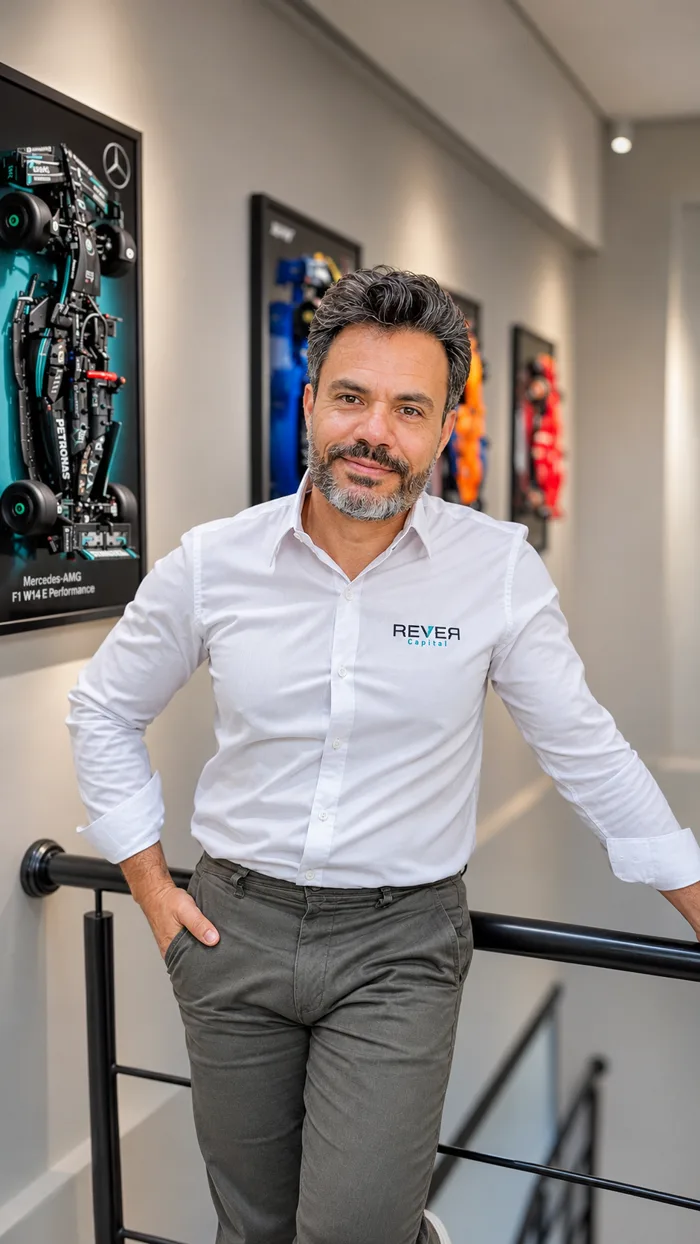
Sou André Raimundo, corretor de seguros e consultor de consórcios em Curitiba. Fundei a Rever Capital para tornar o planejamento patrimonial mais acessível, com consórcio, seguros e investimentos no mesmo lugar.
Você fala com uma pessoa que conhece o seu caso, antes e depois da assinatura. Atendo presencialmente em Curitiba e online, em todo o Brasil.
- Corretor SUSEPRegistro nº 201026989, todos os ramos de seguros.
- Certificado PCA-10Nº 5953548498, habilitado a atuar com planos de consórcio.
- Rever CapitalSeguros, consórcios e investimentos em um só lugar.
As 12 administradoras com que trabalho
Quem escolhe a administradora é o seu projeto: o bem, o prazo e o grupo aberto decidem.



Para empresas
Sua empresa precisa de veículos?
Em vez de uma compra só, várias cartas planejadas em conjunto, com prazos e parcelas pensados para o caixa e para a renovação da frota.
Como funciona
Você me diz quantos veículos precisa e em que prazo. Eu monto uma proposta com as opções de grupo e de lance, e mostro o custo total antes de qualquer assinatura.
Pedir proposta de frotaAlém do consórcio
Precisa cotar um seguro?
Auto, moto ou vida. Informe o básico e a cotação segue pelo WhatsApp.
Dúvidas frequentes
Dúvidas sobre consórcio: perguntas e respostas
As perguntas que mais aparecem antes de alguém entrar em um consórcio de carro, moto ou imóvel.
O básico
O que é consórcio e como funciona?
Consórcio é uma compra planejada em grupo. Várias pessoas pagam parcelas mensais que formam um fundo comum. A cada assembleia, alguns participantes são contemplados, por sorteio ou por lance, recebem uma carta de crédito e compram o bem à vista. O grupo é administrado por uma administradora autorizada e fiscalizado pelo Banco Central.
Consórcio tem juros?
Não tem juros como o financiamento. Você paga taxa de administração, fundo de reserva e, quando contratado, seguro, e o crédito é corrigido por um índice previsto no contrato. Tudo isso aparece no contrato antes da assinatura. Vale comparar o custo total, e não só o valor da parcela.
Preciso dar entrada para entrar no consórcio?
Não há entrada obrigatória. O compromisso começa na parcela mensal, e algumas administradoras cobram taxa de adesão. Se você quiser ofertar um lance para antecipar a contemplação, esse valor sai do seu bolso ou da própria carta, no caso do lance embutido.
Consórcio é seguro e confiável? Existe golpe?
O consórcio é regulado pela Lei nº 11.795/2008 e fiscalizado pelo Banco Central. Golpes existem, em geral com falsas cartas e promessas de contemplação garantida. Desconfie de quem garante data, pede pagamento fora do boleto da administradora ou vende sem contrato. Confirme que a administradora é autorizada pelo Banco Central antes de pagar qualquer valor.
Consórcio vale a pena ou é furada?
Vale a pena para quem planeja e consegue esperar. Quem precisa do bem no mês seguinte costuma se frustrar, porque não existe data garantida de contemplação. Funciona melhor quando a parcela cabe com folga, o prazo combina com o seu objetivo e o grupo foi escolhido com critério.
Contemplação e lance
Como ser contemplado no consórcio?
Há duas formas: sorteio e lance. No sorteio, os participantes em dia concorrem entre si. No lance, você oferece um valor para antecipar parcelas e concorre com os demais lances do grupo. Um lance maior e bem calculado aumenta a chance, mas nenhuma estratégia garante a contemplação.
Como funciona o lance fixo, livre e embutido?
No lance fixo, o percentual é definido pela administradora. No lance livre, você escolhe o valor e vence a maior oferta do grupo. No lance embutido, parte da própria carta paga o lance, e o crédito que sobra para comprar o bem fica menor. As regras e os limites mudam de grupo para grupo.
Qual consórcio contempla mais rápido?
Nenhum consórcio pode prometer isso. A velocidade depende do grupo, do prazo, do número de participantes, da disputa de lances e do valor que você consegue ofertar. O que dá para fazer é comparar os grupos abertos e escolher a estratégia de lance com mais chance dentro do seu orçamento.
Quem é contemplado para de pagar as parcelas?
Não. Depois de contemplado, você continua pagando as parcelas até o fim do plano, a menos que quite o saldo antes. A contemplação libera o crédito para comprar o bem, mas não elimina as parcelas.
O que é consórcio contemplado? Dá para comprar ou vender uma carta?
Consórcio contemplado é a cota que já foi sorteada ou venceu um lance e, por isso, já tem o crédito liberado. É possível transferir uma cota contemplada, mas isso depende das regras da administradora e costuma envolver ágio, taxas e riscos. Confira a situação da cota e o contrato antes de comprar ou vender.
Qual consórcio escolher
Como funciona o consórcio de carro?
Você escolhe o valor da carta, o prazo e o grupo. Contemplado, usa o crédito para comprar um carro novo ou usado, dentro das regras do plano, e paga o vendedor à vista. O consórcio de carro costuma ter prazo menor que o imobiliário, e a escolha do grupo muda bastante o custo final.
Como funciona o consórcio de moto?
Funciona como o de carro, com cartas de valor menor e parcelas que cabem em orçamentos mais enxutos. Serve para moto de uso pessoal ou de trabalho. Vale conferir se o plano aceita o modelo e a faixa de preço que você quer.
Como funciona o consórcio imobiliário?
A carta de crédito pode ser usada para comprar imóvel pronto, terreno, construir, reformar ou, em alguns planos, quitar um financiamento, conforme as regras do grupo. Os prazos costumam ser mais longos que os de veículo, e o crédito é corrigido por um índice previsto no contrato.
Consórcio é investimento?
Consórcio não é investimento financeiro, e não há promessa de rentabilidade, retorno ou valorização. É uma forma de comprar um bem com planejamento. Algumas pessoas negociam cartas contempladas, mas isso envolve custo e risco, e pode dar prejuízo.
Consórcio é melhor que financiamento?
Depende do seu caso. O consórcio costuma custar menos porque não tem juros, mas não garante data para você ter o bem. O financiamento entrega o bem na hora, com juros. Se você precisa agora, o financiamento pode ser a saída. Se pode esperar e planejar, o consórcio tende a sair mais barato. Dá para comparar o custo total das duas opções com números reais.
Posso fazer consórcio para a minha empresa?
Pode. Empresas usam consórcio para ampliar ou renovar a frota e para comprar bens de uso, com várias cartas planejadas em conjunto. Vale olhar o fluxo de caixa antes de definir valor e prazo.
Na prática
Como fazer a simulação de consórcio?
Faça o diagnóstico gratuito nesta página e fale comigo no WhatsApp. Eu simulo parcela, prazo, taxa de administração e custo total dos grupos abertos para o valor de carta que você quer. As simulações são informativas e não substituem a leitura do contrato.
Posso fazer consórcio e financiamento ao mesmo tempo?
Pode. Ter consórcio não impede financiar. O banco avalia a sua renda e os seus compromissos, e a parcela do consórcio entra nessa conta.
Como cancelar o consórcio e o que acontece com o dinheiro?
A lei prevê a desistência. A devolução segue o contrato e a Lei nº 11.795/2008 e, em regra, não é imediata: acontece depois do sorteio da sua cota ou do encerramento do grupo, com desconto de taxas e multa previstas no contrato. Por isso a parcela precisa caber com folga desde o início.
Onde lançar o consórcio no Imposto de Renda?
O consórcio entra na declaração em Bens e Direitos, com os valores pagos, e, depois da contemplação, o bem adquirido passa a ser declarado no grupo próprio. As regras mudam a cada ano e dependem do seu caso, então confirme com o seu contador.
Simulador, carta contemplada e corretor
Como funciona o simulador de consórcio?
O simulador estima parcela, prazo e taxa de administração a partir do valor de crédito que você quer. O número final depende do grupo, da administradora e do índice de correção, por isso o resultado é informativo. Faça o diagnóstico gratuito nesta página e eu simulo os grupos abertos reais para o seu caso.
O que é carta contemplada e vale a pena comprar uma?
Carta contemplada é a carta de crédito de um participante que já foi contemplado e que está sendo repassada a outra pessoa, em geral com ágio sobre o valor do crédito. Antes de comprar, confira parcelas pagas, saldo devedor, taxas de transferência e se a cota está em dia, e lembre que a transferência só vale com aprovação da administradora. Nunca pague fora do processo formal. Não é investimento e não há rentabilidade garantida.
Como escolher um corretor de consórcio confiável?
Confira o registro na SUSEP e a certificação para atuar com consórcios, peça simulações por escrito de mais de uma administradora e desconfie de quem promete data de contemplação. Um bom corretor começa pelo seu objetivo e só depois indica o grupo.
Quanto custa um corretor de consórcio?
Em geral o cliente não paga nada a mais pela corretagem, porque a remuneração do corretor é paga pela administradora. Todas as taxas, como taxa de administração e fundo de reserva, aparecem no contrato de adesão, que deve ser lido antes da assinatura.
Posso fazer consórcio online sem sair de casa, fora de Curitiba?
Pode. O atendimento é online em todo o Brasil: a simulação, a escolha do grupo e a contratação digital são feitas por WhatsApp e pela plataforma da administradora. Em Curitiba, também atendo presencialmente com hora marcada.
Qual é o seu próximo bem?
Me diga o que você quer comprar. A conta e a estratégia a gente monta juntos.
Falar com o André no WhatsApp